Pontos-chave
-
O valor para declarar Imposto de Renda como produtor rural depende da receita bruta anual da atividade rural no ano-calendário.
-
A tributação incide sobre o resultado da atividade (receitas menos despesas de custódia e investimentos), e não sobre a receita bruta.
-
A tabela progressiva define a alíquota e a parcela a deduzir conforme a base de cálculo.
-
Livro Caixa em dia durante a safra reduz erros e retrabalho na entrega.
Quem precisa declarar o Imposto de Renda do produtor rural e qual é o valor-limite
O Imposto de Renda do produtor rural incide sobre o resultado da atividade rural, ou seja, as receitas da fazenda menos as despesas de custeio e os investimentos. Na purificação pelo Livro Caixa, essa é uma base de cálculo. Em alguns casos, existe a opção de apurar o resultado com 20% da receita bruta. Essa escolha deve ser avaliada com o contador da propriedade.
A obrigatoriedade vale tanto para a agricultura quanto para a pecuária. Basta que a receita da atividade rural no ano passe do limite oficial.
Quem é obrigado a declarar: limites de receita e de rendimento
Em geral, é obrigado a declarar o produtor rural pessoa física que se enquadra em ao menos um dos critérios abaixo (confirme os valores vigentes na página oficial da Receita Federal):
Atenção: a regra de declaração é diferente da regra do LCDPR. Para entender a segunda, veja o limite de receita para o LCDPR .
Exemplo ilustrativo: um produtor cultiva soja em 200 hectares e vende uma safra inteira em um mesmo ano. Basta multiplicar o total de sacas vendidas pelo preço médio recebido para chegar à receita bruta anual e comparar com o limite vigente. Se o resultado passar do limite, a declaração é obrigatória. Os números do seu caso deverão ser conferidos com o contador.
Se uma fazenda também tem imóvel rural, lembre-se de que o ITR de sua propriedade é uma obrigação garantida, com prazo próprio.
Despesas dedutíveis na atividade rural
Na apuração pelo Livro Caixa, entram como dedução das despesas de custódia e dos investimentos vinculados à atividade rural. Exemplos comuns:
-
Insumos: sementes, fertilizantes, defensivos, ração e medicamentos veterinários.
-
Combustível e manutenção de máquinas e implementos.
-
Mão de obra, com compras.
-
Arrendamentos, energia e fretes de produção.
-
Investimentos, como compra de máquinas, benfeitorias e formação de pastagem.
Guarde notas fiscais e comprovantes de cada lançamento. Sem documento, a despesa pode ser questionada pela Receita Federal. Confirme com o contador o enquadramento de cada item.
Exemplo prático de apuração do resultado da atividade rural
O projeto segue três passos, aqui com valores ilustrativos e fictícios:
-
Receitas: venda de 10.000 sacas de soja a R$ 120,00 cada, o que dá R$ 1.200.000,00.
-
Despesas de custeio e investimentos: insumos, combustível, mão de obra e máquinas, somando R$ 800.000,00.
-
Resultado: R$ 1.200.000,00 menos R$ 800.000,00, igual a R$ 400.000,00. Sobre esse valor se aplica a tabela progressiva do ano vigente para chegar ao imposto estimado.
Os números são apenas didáticos e não representam uma safra real. Para simular o resultado da sua fazenda, utilize a planilha IRPF para simular o resultado da atividade rural .
Prejuízo da atividade rural e compensação
Quando a safra tem quebra e as despesas superam as receitas, o resultado é negativo. Esse prejuízo pode ser compensado com resultados positivos da atividade rural nos anos seguintes, o que reduz a base de cálculo no futuro. Para isso, o valor precisa estar bem registrado no Livro Caixa e na declaração de cada ano. Confirme com o contador as regras vigentes de compensação.
Como organizar a purificação do resultado da atividade rural com o Livro Caixa
De acordo com a legislação tributária, o resultado da atividade rural deve ser apurado por meio de escrituração do Livro Caixa, que abrange receitas, despesas de custeio, investimentos e demais valores da atividade. Para entender a versão digital, leia sobre o Livro Caixa Digital do Produtor Rural (LCDPR) . Se quiser um material de apoio, o E-book LCDPR: Manual do Livro Caixa Digital do Produtor Rural explica o passo a passo.
Quem fecha a safra sem o Livro Caixa em dia costuma descobrir, em abril, notas de insumos e de venda de sacas lançadas fora do período. Para evitar esse retrabalho, o registro precisa acontecer ao longo do ano, e é por isso que o Software +Gestão ajuda.
Como o Software +Gestão apoia a declaração
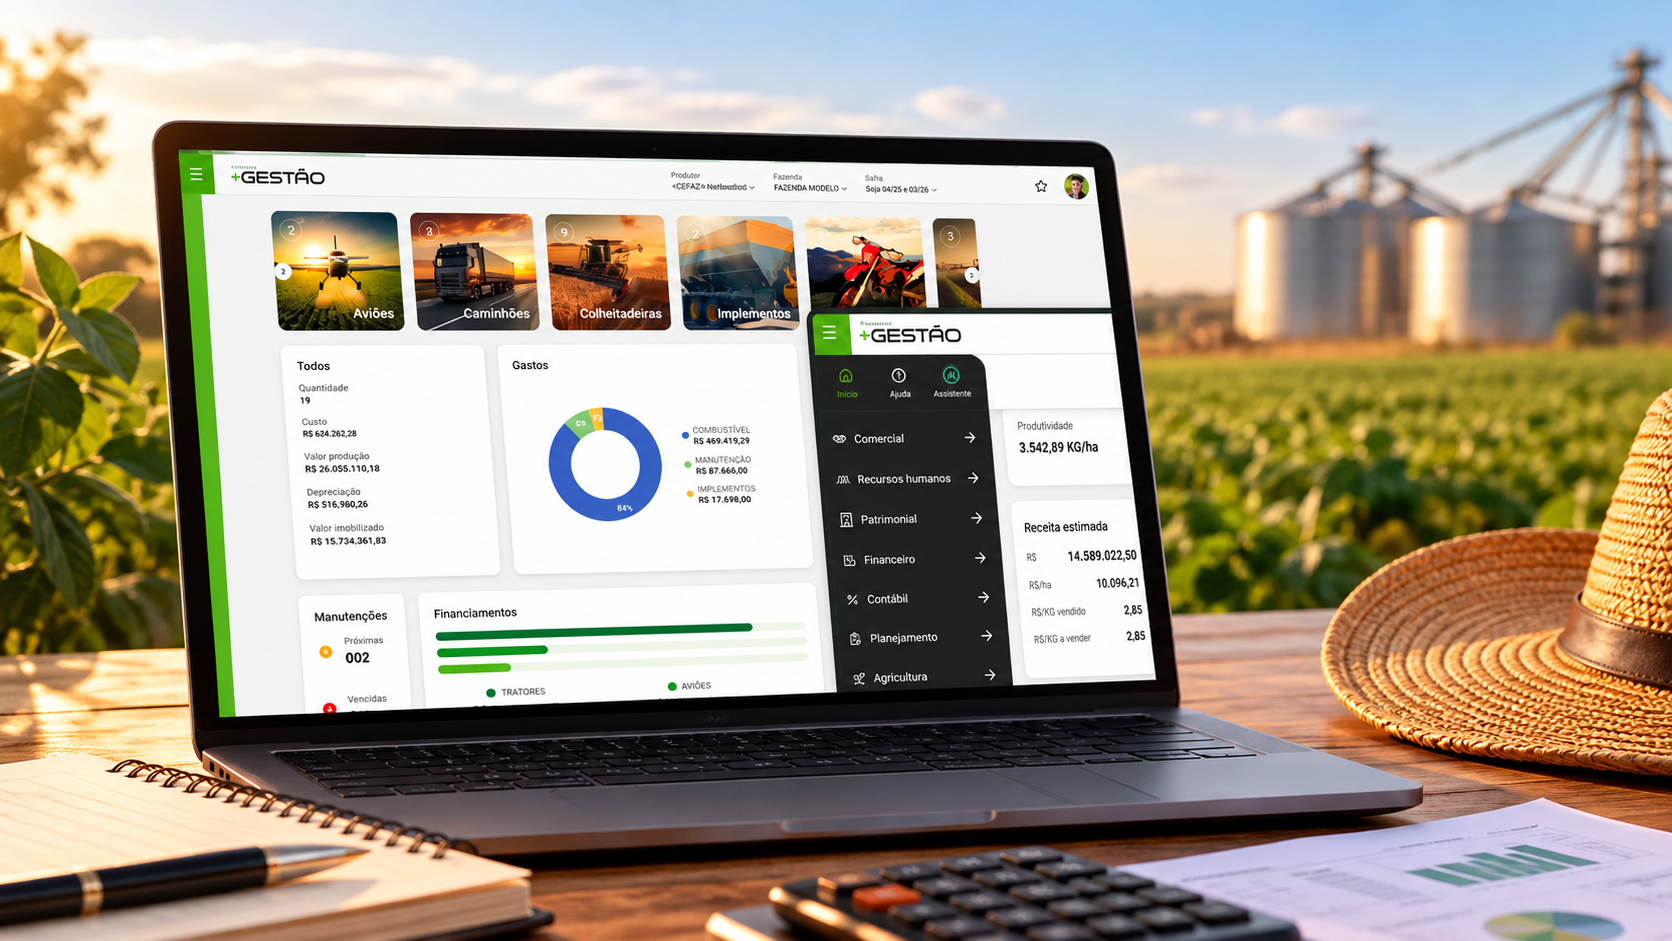
O Software +Gestão, da Connectere, reúne receitas, despesas e notas fiscais da fazenda em um só lugar e gera o Livro Caixa da Atividade Rural a partir desses lançamentos. A escritura correta define o resultado tributável, que é a base de cálculo do Imposto de Renda. O Livro Caixa do +Gestão organiza esse registro para o produtor que apura o resultado da atividade rural.
Com as notas lançadas durante o ano, o produtor reduz o risco de omitir uma receita ou despesa na declaração e de cair na malha fina.
Essas ferramentas ajudam o produtor a ter mais precisão nas atividades diárias da fazenda, e isso vale também para a declaração do Imposto de Renda.
Passo a passo para gerar o Livro Caixa no +Gestão
O sistema realiza o cálculo da tributação automaticamente. Para gerar o Livro Caixa da Atividade Rural no +Gestão, acesse o menu "Contábil" > "Imposto de Renda" > "Livro Caixa da Atividade Rural". Depois, selecione o período, a pessoa e as demais informações para a entrega e exportação do arquivo.
Conheça o módulo Contábil e LCDPR do +Gestão . Quer ver como o +Gestão organiza o Livro Caixa da sua fazenda? Clique em Solicitar Demonstração e nossa equipe apresenta o sistema considerando a realidade de sua propriedade.
Perguntas frequentes (FAQ)
Quem é obrigado a declarar o Imposto de Renda como produtor rural?
É obrigado ao produtor rural pessoa física cuja receita bruta anual da atividade rural supere o limite definido pela Receita Federal para o ano-calendário, além dos que se enquadram nos demais critérios de obrigatoriedade do ano.
Produtor rural pessoa física precisa do Livro Caixa?
Para apurar o resultado da atividade rural, a legislação exige a escrituração do Livro Caixa. Quem optar pela apuração com base em percentual da receita bruta deverá confirmar com o contador as regras vigentes.
Qual a diferença entre o LCDPR e o Livro Caixa da Atividade Rural?
O Livro Caixa da Atividade Rural é o registro de receitas e despesas usadas para apurar o resultado. O LCDPR é a versão digital, entregue conforme regras e limites próprios. Veja os critérios no artigo sobre o limite de receita para o LCDPR .
Qual o prazo de entrega da declaração do produtor rural?
O prazo muda para cada ano. Confira os dados do ano vigente no site da Receita Federal e deixe o Livro Caixa fechado antes da abertura da entrega.