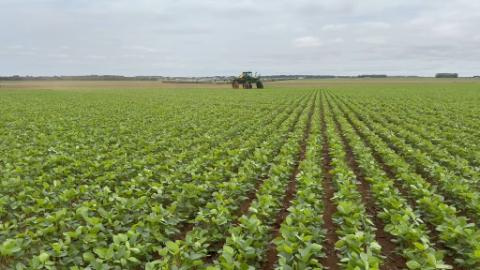
Na safra 2025/2026, o custo de produção da soja no Mato Grosso do Sul chegou a R$ 6.115,83 por hectare, segundo a Aprosoja/MS . Com custo subindo e apertando, saber exatamente quanto cada hectare custa definir se a safra data no azul. Os custos de trabalho são todos os gastos para produzir, do preparo do solo à pós-colheita, e este guia mostra como classificá-los e calculá-los.
Neste artigo, você vai ver quais são os custos da lavoura, a diferença entre custo fixo, variável, direto e indireto, como ratear despesas e como chegar ao custo por hectare e por saca.
Pontos-chave
-
Custos de trabalho são todos os gastos para produzir, do preparo do solo pós-colheita.
-
Os custos são fixos ou variáveis (conforme o volume) e podem ser diretos ou indiretos (conforme a facilidade de negociação à cultura).
-
Custos indiretos e despesas precisam de classificação de taxa para chegar ao custo real de cada cultura.
-
O custo por hectare e o custo por saca mostram se o preço de venda cobre o que foi investido.
O que são os custos da labora?
Os custos de trabalho são todos os gastos relacionados direta ou indiretamente com a produção agrícola, desde o preparo do solo até a pós-colheita. Isso inclui insumos, mão de obra, uso de máquinas, combustível, assistência técnica, armazenamento e transporte.
A análise dos custos serve para medir a rentabilidade da produção. Com esses números em mãos, o produtor consegue saber se o sistema de produção que está usando é viável economicamente, onde está gastando mais do que deveria e o que precisa mudar para a próxima safra.
Como referência regional, o custo da soja no Mato Grosso do Sul na safra 2025/2026 foi estimado em R$ 6.115,83 por hectare, alta de 1,9% sobre a safra anterior, puxada principalmente por fertilizantes e inseticidas (fonte: boletim da Aprosoja/MS, safra 2025/26; confirme se há atualização na data de consulta). Para detalhes da cultura, veja o artigo sobre custo de produção da soja por hectare . Com margem de negociação e custo subindo, o produtor que fecha a safra sem saber o custo por hectare descobre o prejuízo só quando a venda já aconteceu.
Custo da mão-de-obra: qual a diferença entre custos fixos e variáveis?
A primeira classificação que o produtor precisa entender é a que separa o que varia com a produção do que existe independentemente dela.
Custos variáveis
São os gastos que mudam conforme o que você planta e quanto você produz. Na prática, representam a maior parte do investimento direto na mão de obra e incluem:
-
Sementes
-
Fertilizantes e corretivos de solo
-
Defensivos agrícolas (herbicidas, inseticidas, fungicidas)
-
Combustíveis e lubrificantes
-
Mão de obra temporária para plantio, disponibilidade e colheita
-
Assistência técnica e seguro agrícola
-
Transporte e armazenagem
Nas lavouras de grãos, os custos variáveis costumam representar a maior parte do custo total. Por isso, qualquer redução nessa categoria tem impacto direto no resultado da safra. Para citar o percentual exato, consulte a Conab, a Embrapa ou o boletim estadual de sua região e informe o ano da safra.
Custos seguros
São os gastos que existem independentemente de quanto você planta. A fazenda tem esses custos mesmo que a lavoura não produz nada. Os principais são:
-
Depreciação de máquinas, implementos e benfeitorias
-
Mão de obra permanente com encargos trabalhistas
-
Seguro do capital
-
Arrendamento (quando aplicável)
A depreciação merece atenção especial. Tratores, colheitadeiras e pulverizadores representam um investimento alto e perdem valor ao longo do tempo. Ignorar esse custo é uma das formas mais comuns de o produtor achar que ganhou mais do que ganhou de verdade.
Quer calcular a depreciação do seu maquinário? Utilize uma Planilha de Depreciação de Máquinas .
Custos diretos e indiretos: como receber cada gasto de trabalho certo
Além da divisão entre fixa e variável, os custos também podem ser classificados pelo quanto for possível associá-los diretamente a uma cultura ou área específica.
Custos
São os gastos que dão para identificar com precisão: em qual trabalho foi aplicado, em qual quantidade e a que valor. Se você comprou adubo, colocou no estoque e depois usou parte dele na soja, esse gasto entra como custo direto da lavoura de soja.
A regra é simples: se você sabe exatamente para onde o recurso foi, é custo direto. Ele deve ser atribuído ao talhão ou à cultura correspondente no momento em que é utilizado.
Custos indiretos
São os gastos que atendem mais de uma atividade ao mesmo tempo e não dá para conceder a uma trabalho só.
Um exemplo prático: o funcionário que trabalha o ano todo na fazenda e atende soja, milho, feijão e pecuária. O salário dele não pode ser lançado todo na conta da soja. Precisa ser distribuído entre as atividades por um sorteio de taxa, como área plantada ou horas trabalhadas em cada cultura.
O mesmo vale para despesas administrativas, energia elétrica e outros gastos que beneficiam a operação toda. Esses custos ficam em um centro de resultado transitório e são distribuídos às culturas no fechamento de safra , conforme os sorteios de taxa adotada.
O que são despesas e como separar os custos de trabalho?
Despesas são os gastos que não participam diretamente da produção, como administração, contabilidade e tarifas bancárias. Eles devem ser alocados em um centro de resultados específico, que pode ter subcentros de acordo com o tamanho e a complexidade da fazenda.
Os centros de resultados dos custos indiretos e das despesas funcionam como centros transitórios: seus valores são protegidos aos centros produtivos ao final da safra, segundo critérios de taxa adequada a cada situação. Um plano de contas rurais bem estruturado facilita essa classificação.
Observe o quadro abaixo para melhor entendimento:
| Tipo de gasto | Exemplo | Como alocar |
|---|---|---|
| Custo direto | Adubo aplicado na soja | Direto na cultura, na data de uso |
| Custo indireto | Salário de funcionário que atende a diversas culturas | Centro transitório e taxa no fechamento da safra |
| Despesa | Contabilidade, tarifas bancárias | Centro de resultados de despesas, com taxa ao final do período |
O que inclui no cálculo dos custos da mão de obra: insumos, mão de obra, máquinas e juros
Insumos
-
Sementes: sementes de alta qualidade podem aumentar a produtividade, mas elevar o custo inicial.
-
Fertilizantes: o custo varia conforme a formulação e a exigência da cultura.
-
Defensivos agrícolas: protegem o trabalho contra plantas versáteis, práticas e doenças. O uso racional evita resistência e impactos ambientais.
-
Água: em áreas irrigadas, o custo da água e dos sistemas de supervisão podem ser específicos.
Mão de obra
-
Permanente: trabalhadores empregados o ano todo, incluindo funções administrativas e de supervisão.
-
Sazonal: contratada para plantio e colheita. Disponibilidade e personalização de acordo com a região e a época do ano.
Produtos e implementos
-
Depreciação: tratores, colheitadeiras e pulverizadores perdem valor com o tempo e esse desgaste entra no custo.
-
Manutenção e reparos: a manutenção regular evita quebras e perdas de produtividade na janela de plantio e colheita.
-
Combustíveis e lançamentos: custo de operação das máquinas.
Despesas financeiras
As despesas financeiras incluem juros de financiamento e custeio, taxas bancárias, IOF e, quando houver, juros de CPR e antecipação de recebíveis. Muitos produtores rurais não têm crédito para financiar insumos e máquinas, e todas essas taxas recebem no resultado da safra. Eles precisam ser considerados para saber o custo real por saca.
Como calcular os custos da lavoura passo a passo
-
Defina os talhões e as culturas como centros de resultado.
-
Lance os custos diretos na data de uso, no talhão ou na cultura correspondente.
-
Taxar os custos indiretos por área ou por horas trabalhadas.
-
Inclui depreciação e despesas financeiras.
-
Divida o total pela área (custo por hectare) e pela produção (custo por saca).
Exemplo de cálculo com uma fazenda de soja
Os números abaixo são ilustrativos e servem apenas para mostrar uma conta. Considere uma fazenda de 500 hectares de soja com produtividade de 65 sacas por hectare.
| Item | Valor (ilustrativo) |
|---|---|
| Custos variáveis | R$ 2.250.000 |
| Custos fixos (depreciação, mão de obra permanente) | R$ 450.000 |
| Custos indiretos tarifários para a soja | R$ 150.000 |
| Custo total | R$ 2.850.000 |
| Custo por hectare (R$ 2.850.000 ÷ 500 ha) | R$ 5.700 |
| Produção total (500 ha × 65 sacas/ha) | 32.500 sacas |
| Custo por saca (R$ 2.850.000 ÷ 32.500 sacas) | R$ 87,69 |
Como calcular o ponto de equilíbrio do trabalho
O ponto de equilíbrio mostra quantas sacas por hectare cobrem o custo. Compare o custo por saca com o preço de venda: se a saca é vendida acima do custo, há margem. Para saber a produtividade mínima, divida o custo por hectare pelo preço da saca. No exemplo acima, com custo de R$ 5.700 por hectare e preço de R$ 100 por saca, o equilíbrio fica em 57 sacas por hectare. Veja mais sobre quanto produzir para cobrir os custos e sobre margem de lucro na agricultura .
Erros comuns ao calcular os custos da mão de obra
-
Ignorar a depreciação: o produtor acredita que lucrou mais do que lucrou e não forma reserva para renovar as máquinas.
-
Não ratear a mão de obra permanente: uma cultura fica com custo menor do que o real e outra paga a conta.
-
Misturar despesas pessoais com custos da fazenda: o custo por saca fica distorcido e a decisão de venda sai errada.
-
Esperar o fechamento da safra para apurar: o desvio só aparece quando já não dá mais para corrigir.
-
Não considere o custo do capital: os juros e o retorno do dinheiro investido ficam fora da conta e a margem parece maior.
Custos de trabalho na pecuária e em fazendas com mais de uma atividade
Em fazendas que combinam agricultura e pecuária, mão de obra, máquinas e energia atendem as duas atividades. Esses custos comuns precisam ser avaliados por critérios como área, horas de máquina ou número de funcionários envolvidos, para que a lavoura não absorva custos dos rebanhos, e vice-versa. O Connectere atende agrícola e pecuária, e o módulo Pecuária do +Gestão permite acompanhar duas atividades na mesma plataforma.
Como um Sistema de Gestão Agrícola ajuda a controlar os custos do trabalho
Controlar os custos em planilhas funciona até certo ponto. Quando a operação tem vários talhões, múltiplas culturas e uma equipe maior, a planilha começa a ser o problema, não a solução.
Um Sistema de Gestão Agrícola faz esse trabalho automaticamente: a cada lançamento de insumo, combustível ou mão de obra atualiza em tempo real o custo do talhão correspondente. O produtor acompanha o custo por saca ao longo da safra sem precisar esperar o fechamento para saber se os números estão dentro do planejado.
Veja por que calcular o custo de produção da fazenda com uma plataforma integrada muda a qualidade das decisões de uma safra para outra.
O +Gestão da Connectere é uma plataforma completa, personalizada por tipo de fazenda. As ferramentas de Agricultura e Planejamento calculam automaticamente o custo por talhão a partir dos lançamentos da operação, com comparativo entre safras e orçado x realizado em tempo real. Se quiser ver como funciona na prática, Solicite Demonstração .
Saiba mais sobre formação dos custos e despesas da labora
Gerenciar os custos de produção agrícola é fundamental para aumentar a rentabilidade da propriedade rural. Quer calcular o custo de cada cultura com mais precisão?
Baixe o eBook "Formação dos Custos e Despesas da Lavoura" e veja como estruturar centros de resultado, critérios de taxa e o Plano Gerencial da sua fazenda.
No eBook, você encontrará:
-
Como construir uma base de dados;
-
Como estruturar e analisar cada atividade produtiva da propriedade como um negócio independente;
-
Como funcionam os custos diretos, indiretos, despesas, classificações de taxa e o Plano Gerencial.
Baixe o e-book e organize o custo de cada talhão antes de fechar a próxima safra.
Baixe o eBook Formação de Custos da Lavoura
Perguntas frequentes sobre custos de trabalho
O que são custos de trabalho? São todos os gastos relacionados direta ou indiretamente com a produção agrícola, desde o preparo do solo até a pós-colheita. Inclui insumos, mão de obra, máquinas, combustível, assistência técnica e despesas financeiras.
Quais são os custos de produção de uma mão-de-obra? Sementes, fertilizantes, defensivos, combustível, mão de obra, manutenção e depreciação de máquinas, assistência técnica, seguro, armazenamento, transporte e despesas financeiras.
Qual a diferença entre custo fixo e variável na máquina? Custo variável muda conforme o volume produzido, como sementes, fertilizantes e defensivos. O custo fixo existe independentemente do que foi plantado, como depreciação de máquinas e salário de funcionários permanentes.
O que são custos diretos e indiretos no trabalho? O custo direto é o que dá para oferecer com precisão a uma cultura ou talhão específico, como o adubo aplicado na soja. O custo indiretamente atende mais de uma atividade ao mesmo tempo, como o salário de um funcionário que trabalha em todas as culturas da fazenda, e precisa ser avaliado.
Como calcular o custo por hectare? Alguns todos os custos da cultura (diretos, indiretos rateados, depreciação e despesas financeiras) e divididos pela área plantada em hectares.
Como calcular o custo por saca de trabalho? Divida o custo total de produção da mão-de-obra pela quantidade produzida em sacas. Esse indicador mostra o preço do mercado de cobre ou o que foi investido.
Depreciação entra no custo da mão de obra? Sim. Tratores, colheitadeiras e pulverizadores perdem valor com o uso e com o tempo, e esse desgaste deve ser protegido às culturas que utilizam como máquinas.
Qual a diferença entre custo e gasto na fazenda? Custo é o gasto ligado à produção, como adubo e diesel das máquinas. Despesa é o gasto que não participa diretamente da produção, como administração, contabilidade e tarifas bancárias.
Como avaliar custos indiretos entre culturas? Escolha um estrategia consistente com o gasto, como área plantada, horas de máquina ou horas trabalhadas em cada cultura, aplique-o de forma consistente e distribua os valores no fechamento da safra.
Qual o custo de produção da soja por hectare? Segundo a Aprosoja/MS, o custo da soja na safra 2025/2026 foi estimado em R$ 6.115,83 por hectare no Mato Grosso do Sul. Para detalhes, veja o artigo sobre custo de produção da soja .