Uma fazenda vende 5.000 sacas de soja, o dinheiro entra na conta e, três meses depois, o caixa está negativo. Sem controle financeiro rural, o produtor só descobre no fechamento da safra se sobrou ou não. Quem controla as finanças da fazenda sabe o resultado durante o ciclo, enquanto ainda dá tempo de corrigir a rota.
O agronegócio brasileiro movimenta cifras enormes: em 2025, o PIB do setor chegou a R$ 3,20 trilhões e respondeu por 25,13% do PIB do país, segundo levantamento da CNA com o Cepea-Esalq/USP. Mesmo assim, a margem por hectare segue apertada, e o produtor rural que não controla os próprios números fica exposto a decisões no escuro. Este guia mostra como organizar o controle financeiro da fazenda na prática, do primeiro registro à leitura do lucro por atividade.
Pontos-chave
-
O controle financeiro rural começa pela separação entre a conta pessoal e a conta da fazenda.
-
Centros de custo (lavoura, pecuária, maquinário) mostram o custo real de cada atividade.
-
A margem só aparece quando se compara receita e custo por atividade, e não pelo caixa total.
-
Fluxo de caixa com projeção futura e reserva para imprevistos protegem a operação entre uma safra e outra.
-
Planilha serve para começar; com a operação maior, um sistema reduz atraso e erro de lançamento.
Índice de Conteúdo
- Pontos-chave
- O que é controle financeiro rural
- Por que a gestão financeira rural tem particularidades
- Como separar as contas pessoais das contas da fazenda
- O que o controle financeiro rural precisa cobrir
- Fluxo de caixa com projeção futura
- Custo de produção por talhão
- Planejamento financeiro da safra
- Crédito rural sob controle
- Reserva para imprevistos
- Conformidade fiscal dentro da gestão financeira
- Como montar centros de custo na fazenda
- Como calcular a margem de lucro por atividade (soja, milho e pecuária)
- Erros comuns no controle financeiro rural
- Planilha ou software para controle financeiro rural
- Por onde começar nesta semana
- Perguntas frequentes sobre controle financeiro rural
- O que é controle financeiro rural?
- Como fazer o controle financeiro da fazenda e por onde começar?
- Por que minha fazenda produz bem, mas o caixa ainda aperta?
- O que é um centro de custo na gestão rural?
- O que é pró-labore rural?
- Qual a diferença entre fluxo de caixa e resultado financeiro?
- Com que frequência preciso atualizar o controle financeiro?
- Planilha ou software: o que usar no controle financeiro rural?
- Preciso separar o custo por talhão ou basta o total da fazenda?
- Como a Reforma Tributária de 2026 afeta o controle financeiro rural?
O que é controle financeiro rural
Controle financeiro rural é o planejamento e o registro de todas as movimentações de dinheiro da fazenda: o que entra, o que sai, o que está comprometido e o que será necessário nas próximas semanas e meses. Ele cobre receitas, despesas, custo de cada cultura ou criação, fluxo de caixa e obrigações fiscais.
Na prática, isso significa registrar cada receita e cada despesa no momento em que acontecer, separar o custo de produção das despesas administrativas, projetar o fluxo de caixa com antecedência e manter as finanças da fazenda completamente separadas das finanças pessoais do produtor.
Quando esses controles funcionam, o produtor responde com precisão a perguntas simples: quanto custou produzir a soja neste talhão? Quando vence o próximo compromisso financeiro relevante? Tenho caixa para comprar os insumos da próxima safra sem recorrer a crédito emergencial? Quando não funcionam, essas perguntas ficam sem resposta até o fechamento da safra, e aí já é tarde para mudar alguma coisa.
Por que a gestão financeira rural tem particularidades
Diferente de um comércio ou de uma indústria, a fazenda tem um ciclo financeiro que não segue o mês. A receita se concentra na colheita e na venda da safra, enquanto os custos se distribuem ao longo de meses. O produtor gasta muito antes de receber, e isso cria três situações que tornam a gestão mais exigente do que parece.
Sazonalidade do caixa. Em certos meses o caixa está cheio, em outros está zerado ou negativo. Sem projeção de fluxo de caixa, o produtor não sabe quando o aperto vai chegar nem quanto de capital vai precisar antes de receber pela safra.
Volatilidade da receita. O preço da soja em maio pode ser bem diferente do preço em agosto. Quem não acompanha o custo de produção de forma isolada não sabe qual é o preço mínimo de venda que cobre o investimento da safra, e acaba vendendo na hora errada ou pelo preço errado.
Mistura de contas. É comum o produtor usar a conta da fazenda para despesas pessoais e vice-versa. Quando isso acontece, nenhum número de gestão financeira é confiável: não dá para saber se a fazenda está dando lucro ou se o produtor está sustentando a operação com recursos próprios.
Como separar as contas pessoais das contas da fazenda
Separar a conta da família da conta da fazenda é o passo que torna todo relatório confiável. Quando salário da casa, mercado, escola e insumos saem da mesma conta, o caixa vira uma caixa-preta: entra e sai dinheiro, mas ninguém sabe se a propriedade paga as próprias contas ou vive de crédito.
A mistura entre finanças pessoais e do negócio é comum entre pequenos produtores rurais e costuma ser o primeiro obstáculo na organização financeira da fazenda. Sem separação, o produtor acha que está lucrando quando apenas antecipou uma venda ou tomou crédito.
A solução é direta:
-
Abra uma conta bancária exclusiva para a propriedade.
-
Defina um pró-labore, um valor fixo retirado por mês como remuneração do seu trabalho, e trate essa retirada como despesa da fazenda.
-
Pague tudo que a família gasta pela conta pessoal, e deixe na conta da fazenda apenas o que a produção gera ou consome.
O que o controle financeiro rural precisa cobrir
Fluxo de caixa com projeção futura
O fluxo de caixa vai além do registro do que entrou e saiu. Na gestão financeira rural, ele precisa mostrar o que vai acontecer nas próximas semanas e meses: quando vencem os financiamentos, quando é preciso comprar insumos, quando o estoque vai exigir reposição e quando a receita da venda da safra vai entrar.
Com essa visão, o produtor negocia crédito com calma e planeja a venda da safra com base no caixa de que vai precisar, e não só no preço do dia. Veja como um fluxo de caixa rural eficiente muda a qualidade das decisões financeiras da fazenda.
Custo de produção por talhão
Controlar apenas o total da fazenda impede de enxergar onde o dinheiro está bem investido e onde está sendo drenado. Um talhão com alta produtividade pode ter custo tão alto que o resultado por saca fica abaixo do talhão vizinho, que produz menos, mas gasta bem menos para produzir. Sem esse detalhe, o produtor não sabe onde concentrar investimento e onde reduzir gastos na próxima safra.
Entenda por que calcular o custo de produção por talhão é o dado mais importante para a gestão financeira da fazenda. Para uma referência por área, veja também o custo de produção por hectare da soja.
Planejamento financeiro da safra
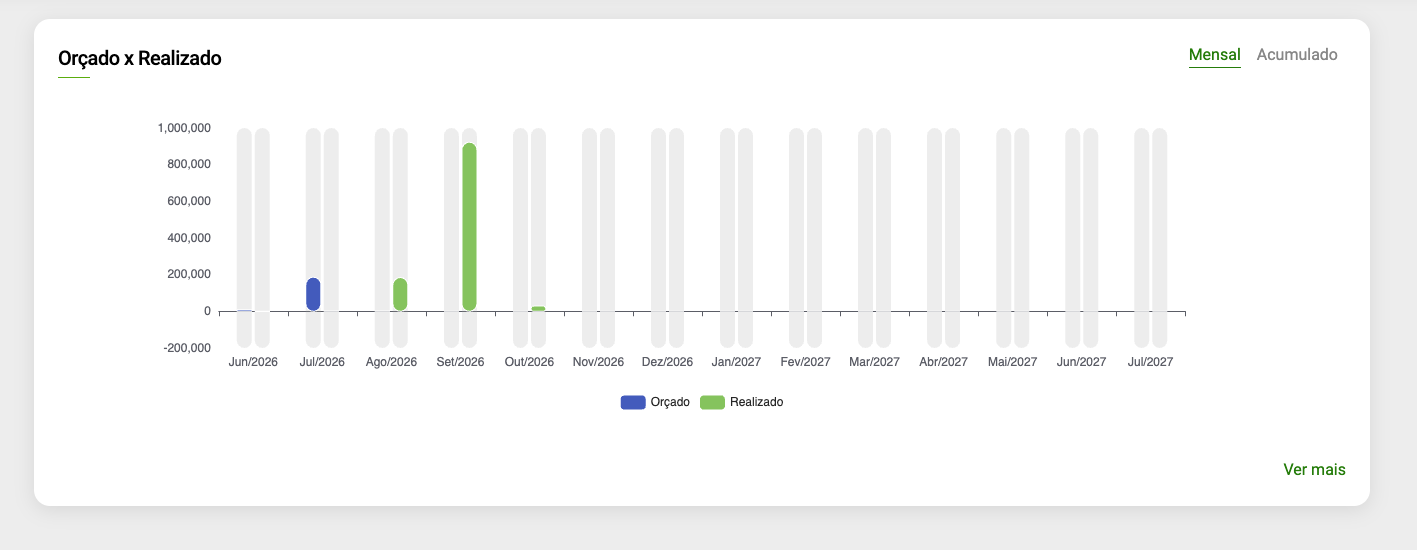
Antes de plantar, o produtor precisa saber quanto vai gastar por cultura, por talhão e no total da operação. Com o orçamento definido, é possível negociar crédito no valor certo, planejar a compra de insumos com antecedência e comparar o que foi planejado com o que aconteceu de verdade no fechamento. Sem planejamento, o produtor só descobre quanto gastou depois que o dinheiro já foi. Saiba como fazer o planejamento de safra com dados que sustentam as decisões financeiras ao longo do ciclo.
Crédito rural sob controle
O crédito rural é parte central do caixa de muitas fazendas. Na safra 2024/25, as aplicações somaram R$ 330,93 bilhões, dos quais R$ 155,07 bilhões em custeio e R$ 56,97 bilhões em investimento, conforme dados do Banco Central divulgados pelo Sistema de Operações do Crédito Rural. Quem registra as parcelas por atividade sabe quanto de cada financiamento pesa sobre cada cultura e consegue pagar sem apertar o caixa.
Reserva para imprevistos
Máquina que quebra no meio da colheita, praga que exige aplicação extra, insumo que precisa ser comprado fora do planejamento: na fazenda, o imprevisto faz parte da rotina. Uma reserva financeira de três a seis meses de despesas fixas protege a operação nesses momentos, sem necessidade de recorrer a crédito emergencial com juros altos.
Conformidade fiscal dentro da gestão financeira
LCDPR, NF-e, SPED para pessoa física. Para o produtor que fatura acima de R$ 3,6 milhões, o LCDPR é obrigatório e precisa refletir o resultado de todas as movimentações financeiras da fazenda.
Quando a gestão financeira é bem organizada, essas obrigações são consequência dos lançamentos do dia a dia, e não um processo separado que consome horas da equipe todo mês. A Reforma Tributária de 2026 trouxe mudanças nas NF-e que afetam diretamente o registro financeiro das operações de venda. Sistemas que não foram atualizados representam risco fiscal concreto, e a Receita Federal cruza os dados automaticamente.
Como montar centros de custo na fazenda
Registrar receitas e despesas por centro de custo transforma dados soltos em informação útil. Um centro de custo agrupa tudo que entra e sai de uma atividade específica. Em vez de anotar apenas "comprei R$ 80.000,00 em adubo", o produtor anota que o adubo foi para o centro de custo "soja talhão 3".
Comece com uma estrutura simples. A maioria das propriedades funciona bem com categorias por atividade: lavoura de soja, lavoura de milho, pecuária de corte, maquinário e administração. Cada nota fiscal, cada venda e cada pagamento recebe uma dessas etiquetas no momento do lançamento. Assim, o insumo da soja vai para o custo da soja, o combustível do trator que trabalhou no milho vai para o custo do milho e a conta de luz do escritório vai para despesas administrativas. Essa separação não é burocracia: é o que permite conhecer o resultado real de cada cultura, com números e não com estimativa.
Três regras mantêm o registro limpo:
-
Lance no dia, ou no máximo na semana. Nota fiscal guardada na gaveta vira lançamento esquecido.
-
Use sempre o mesmo plano de contas. Mudar nomes de categoria no meio do ano quebra a comparação, e evite criar contas em excesso.
-
Classifique o investimento separado de custos e despesas. Um trator comprado entra como bem que se deprecia ao longo de anos, e não como custo do mês.
Como calcular a margem de lucro por atividade (soja, milho e pecuária)
A lucratividade por atividade aparece quando se compara receita e custo dentro de cada centro de custo, e não no caixa total da fazenda. O cálculo segue cinco passos:
-
Receita líquida = receita bruta menos impostos.
-
Lucro bruto = receita líquida menos o Custo dos Produtos Vendidos (CPV).
-
Margem bruta = lucro bruto ÷ receita líquida × 100.
-
Lucro líquido = lucro bruto menos as despesas da atividade (somando receitas não operacionais correspondentes, se houver).
-
Margem líquida = lucro líquido ÷ receita líquida × 100.
Exemplo: uma lavoura de soja com receita líquida de R$ 1.000.000,00 e lucro líquido de R$ 150.000,00 tem margem líquida de 15%. Repetindo a conta para o milho e para a pecuária, o produtor vê qual atividade sustenta o resultado da fazenda e qual está consumindo caixa. Para aprofundar, leia sobre a margem de lucro na agricultura.
A leitura por atividade também protege contra médias enganosas. Em 2025, enquanto o PIB agrícola cresceu 3,40%, o ramo pecuário avançou 32,55%, segundo a mesma análise da CNA com o Cepea. Dentro de uma propriedade mista, essa diferença entre atividades é o que o controle por centro de custo revela. Acompanhe os resultados safra a safra para enxergar tendências, e não apenas o número de um ano isolado.
Quer aprofundar? Baixe o e-book Gestão de Fazendas com Foco na Rentabilidade.
[INSERIR IMAGEM: tabela comparativa de margem líquida por atividade (soja, milho e pecuária) em uma fazenda | ALT: margem de lucro por atividade na fazenda, comparando soja, milho e pecuária]
Erros comuns no controle financeiro rural
Os erros mais caros no controle financeiro rural costumam vir do método de registro, e não das contas em si. O mais frequente já foi citado: misturar o bolso pessoal com o da fazenda. Mas há outros que derrubam a qualidade dos números mesmo em quem já separou as contas.
-
Confundir caixa com lucro. Dinheiro na conta no mês da colheita não significa que a safra foi rentável, porque boa parte já está comprometida com o custeio da safra seguinte. Entenda a diferença entre lucro e caixa.
-
Ignorar a depreciação. Quem não reserva valor para a troca futura de máquinas acha que lucra mais do que realmente lucra.
-
Não registrar a mão de obra da família como custo, o que esconde a remuneração do trabalho do produtor.
-
Esquecer pró-labores e retiradas, fazendo o lucro parecer maior.
-
Deixar o lançamento acumular, o que gera estimativas em vez de dados.
-
Não comparar o realizado com o orçado, perdendo a chance de corrigir a rota durante a safra.
Evitar esses erros depende de disciplina de registro e de um plano de contas estável, não de um sistema sofisticado. A ferramenta vem depois, para sustentar o hábito.
Planilha ou software para controle financeiro rural
A planilha ainda é um bom ponto de partida para quem tem poucas movimentações e quer entender a lógica dos centros de custo. Com o crescimento da operação (múltiplos talhões, várias culturas, parcelas de crédito e obrigações fiscais mais complexas), ela passa a criar mais trabalho do que resolver. O caderno e a planilha dependem de alguém transcrever notas à noite, no escritório, muitas vezes dias depois do gasto. Atraso e erro de digitação são os dois maiores inimigos do controle rural.
Um sistema de gestão financeira rural faz o que a planilha não consegue: conecta o lançamento de uma compra de insumo ao custo do talhão correspondente, atualiza o fluxo de caixa em tempo real, faz a conciliação bancária automaticamente e gera o LCDPR a partir dos próprios registros da fazenda. O produtor passa a ver o resultado financeiro da safra durante o ciclo, e quando algo sai do planejado, o número aparece cedo o suficiente para acertar.
A Plataforma Connectere (+Gestão) centraliza finanças, emissão de notas e tarefas diárias. O Módulo Financeiro reúne contas a pagar e receber, fluxo de caixa com projeção futura, conciliação bancária automatizada, integração bancária via API, controle de financiamentos em reais e dólar, LCDPR automático e alertas sobre a situação financeira da operação. Com o Assistente de IA, o produtor rural pergunta sobre a fazenda e recebe a resposta na hora, além de registrar notas e acompanhar o resultado por atividade sem montar planilhas à mão. O ganho vai além da comodidade: dados lançados no campo, no momento certo, chegam ao relatório sem as lacunas que a transcrição tardia costuma deixar. Mais de 1.000 fazendas em 19 estados já usam o sistema para fechar a safra com resultado real.
Qualquer que seja a escolha, o critério é o mesmo: a ferramenta precisa manter a separação entre contas pessoais e da fazenda, trabalhar com centros de custo e mostrar a lucratividade por atividade. Se ela não entrega esses três pontos, serve apenas para guardar números soltos.
[INSERIR IMAGEM: tela do +Gestão mostrando o módulo financeiro com fluxo de caixa e resultado por atividade | ALT: Software de gestão agrícola +Gestão com controle financeiro da fazenda por atividade]
Por onde começar nesta semana
O próximo passo é concreto: abra uma conta bancária exclusiva para a propriedade e liste de três a cinco centros de custo que representem suas principais atividades. Com essa estrutura montada, lance cada receita e despesa na categoria certa já na próxima movimentação. Em uma safra, você terá o primeiro retrato real do lucro de cada frente da fazenda.
Quer ver esse controle por atividade funcionando em uma fazenda como a sua? Clique em Solicitar Demonstração e nossa equipe apresenta o sistema considerando a realidade da sua propriedade.
Perguntas frequentes sobre controle financeiro rural
O que é controle financeiro rural?
É o registro organizado de tudo que entra e sai da fazenda: receitas, despesas, investimentos, custo de cada cultura ou criação, fluxo de caixa e obrigações fiscais. Na prática, permite saber quanto sobrou da safra antes do fechamento, e não depois.
Como fazer o controle financeiro da fazenda e por onde começar?
Pelo passo mais simples e mais ignorado: separar a conta da fazenda da conta pessoal. Enquanto as duas estiverem misturadas, nenhum número é confiável. Depois, crie centros de custo por atividade e registre toda entrada e saída no momento em que acontece, e não no fim do mês.
Por que minha fazenda produz bem, mas o caixa ainda aperta?
Quase sempre por um destes motivos: o custo subiu junto com a produção sem ninguém perceber, as contas pessoais e da fazenda estão misturadas, ou a venda foi feita na hora errada por falta de projeção de caixa. O controle financeiro organizado mostra exatamente para onde o dinheiro foi.
O que é um centro de custo na gestão rural?
É uma categoria que agrupa gastos e receitas de uma atividade específica, como soja, milho ou gado de corte. Com centros de custo, o produtor descobre quanto cada frente custa e quanto rende de verdade.
O que é pró-labore rural?
É um valor fixo que o produtor retira por mês como remuneração pelo próprio trabalho. Ele deve ser tratado como despesa da fazenda, o que evita que o lucro pareça maior do que realmente é.
Qual a diferença entre fluxo de caixa e resultado financeiro?
O fluxo de caixa mostra o dinheiro que entrou e saiu em um período. O resultado financeiro mostra se a fazenda teve lucro ou prejuízo, considerando o que foi consumido e ainda não foi pago e a depreciação dos bens. Os dois precisam ser acompanhados, porque é possível ter resultado positivo e caixa negativo ao mesmo tempo.
Com que frequência preciso atualizar o controle financeiro?
A cada pagamento, e não no fim do mês. Quem lança em tempo real vê se algo está saindo do planejado cedo o suficiente para acertar. Quem acumula para lançar depois descobre o problema quando já passou da hora.
Planilha ou software: o que usar no controle financeiro rural?
A planilha funciona para quem está começando e tem poucas movimentações. Quando a operação cresce, com mais de uma cultura, vários talhões e obrigações fiscais como o LCDPR, a planilha consome mais tempo do que resolve e o risco de erro aumenta. Nessa hora, um software agrícola reduz erros de digitação, lança dados direto do campo e gera relatórios de lucratividade automaticamente.
Preciso separar o custo por talhão ou basta o total da fazenda?
Olhar só o total esconde onde o dinheiro está sendo bem investido e onde está sendo drenado. Um talhão pode ter produtividade alta, mas custo tão elevado que o resultado por saca fica abaixo do talhão que produz menos. Sem esse detalhe, as decisões de investimento da próxima safra ficam sem base.
Como a Reforma Tributária de 2026 afeta o controle financeiro rural?
As novas regras exigem que as notas fiscais incluam os campos de IBS e CBS. Sistemas que não foram atualizados criam inconsistências entre a nota fiscal e o LCDPR, que a Receita Federal cruza automaticamente. O controle financeiro precisa estar integrado a um sistema fiscal atualizado para não gerar passivo fiscal sem que o produtor perceba.